香港“五年规划”下的ESG大棋
引言:香港首个“五年计划”和《施政报告》中的高ESG浓度,不仅是ESG信披要求强制化,而是可持续金融圈的构建与巩固
2026年9月16日,香港同一天发布两份文件:一份是《香港行政区经济和社会发展第一个五年规划(2026-2030年)》(“五年规划”),一份是年度《施政报告》。
两份重磅文件中都有着很高的ESG浓度,可见可持续发展依然是香港发展中的重要因素——不是放在"上市公司的合规要求"里,而是放在香港作为国际金融中心的整体布局里。指引/守则、核证、数据、人才,再加上碳市场、绿色认证、跨境碳交易,这些放在一起,构成的是一个体系,而不是一份报告。
G01 香港ESG规则不仅面对上市企业
香港目前没有一部“ESG规则”的通用法例,但有多份ESG指引/守则对不同主体作出要求,不只是我们所熟知的面向上市企业的《ESG报告守则》:
上市发行人:受港交所《ESG报告守则》约束,适用对象是主板和创业板上市企业。强制披露要求已落实10年,并且在2025年执行新增的气候信息披露要求。
银行等认可机构(authorized institution):受金管局《监管政策手册》中的GS-1《气候风险管理》约束,要求银行从管治、策略、风险管理、披露四个方面建立气候风险管理框架。
基金经理(持牌法团):受证监会《基金经理操守准则》约束,其中第3.1A、3.11.1、6.2A条专门针对气候风险,另有一份通函(编号21EC31)作出具体说明。
保险公司(获授权保险人):受保监局GL21〈企业风险管理指引〉约束,须在整体风险管理框架内考虑气候风险。
强积金受托人:受积金局两份通函约束——《强积金基金采纳可持续投资原则》,以及2025年2月发出的《提升ESG成分基金披露要求》。
各类公众责任实体(PAE,指上市公司与受监管金融机构等对公众负有责任的实体):适用《香港可持续披露准则》(HKFRS S1/S2)。这套准则由香港会计师公会制定,与ISSB准则(国际可持续准则理事会发布的IFRS S1/S2)全面对齐。
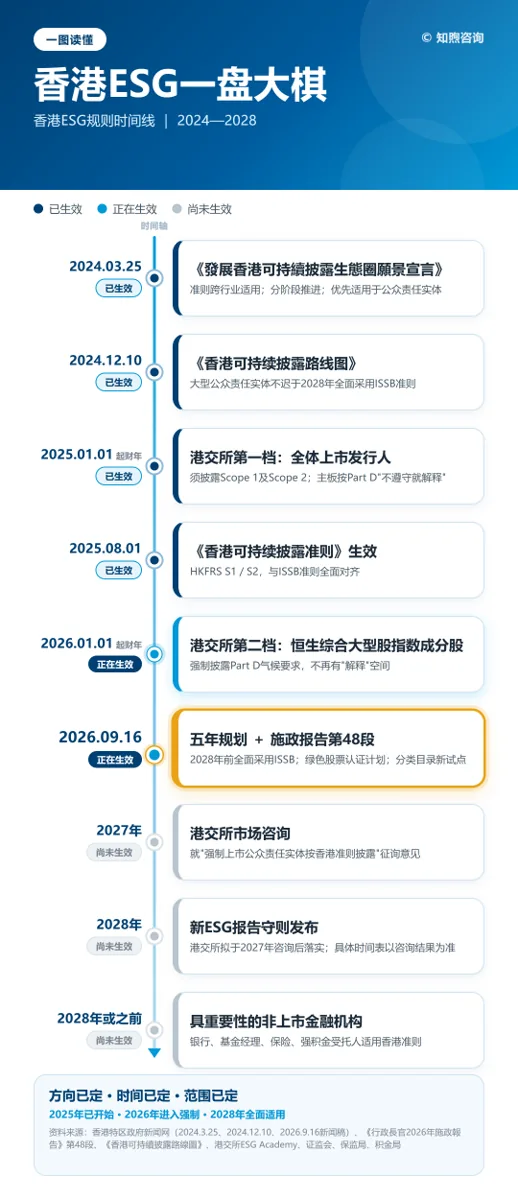
G02 香港ESG规则时间线
G03 两份文件对香港ESG规则的影响
1. ESG披露第一次进入特区政府的施政与考核链条
在此之前,香港的ESG规则主要由两类主体推动:港交所和金融监管机构。前者管上市公司,后者管银行、基金、保险、强积金。政府本身,更多是政策倡导者的角色。
这两份文件改变了这个格局。
“五年规划”的"金融+绿色发展"部分明确要"健全可持续金融相关信息披露体系及可持续金融生态系统";施政报告第48段把"落实大型公众责任实体在2028年前全面采用ISSB准则"列为年度工作任务;而五年规划第7篇定下的机制,是"五年规划统领、年度施政落实、财政预算支持、年度述职汇报"。
三点连起来看,ESG披露在香港的位置变了——它从"交易所的合规要求"上升为"特区政府的施政项目":有责任主体、有时间表、有财政资源配套,并且进入年度考核。政策确定性因此提高,企业继续观望的空间相应缩小。
2. 着力点从“要求披露”转向“建设生态圈”
《愿景宣言》与《路线图》要建的是四根支柱:标准、核证、数据与技术、技能与能力。
而施政报告第48段新增的动作,多数落在"标准"之外——港交所将推出“绿色股票认证计划”,金管局将开展《香港可持续金融分类目录》应用场景新试点,港交所CoreClimate与香港品质保证局将探索跨境碳交易。
方向很清楚:不只要求企业把信息写出来,还要让写出来的信息可用(有分类目录)、可信(有核证制度)、可交易(有碳市场,以及绿色股票)。对企业来说,这意味着披露质量将开始产生市场后果——它会影响绿色认证资格、绿色融资成本,以及交易对手的认可度。
3. 适用对象从"上市公司"扩展到整个金融体系
《愿景宣言》已经把《香港可持续披露准则》定位于跨行业适用:上市公司之外,还包括银行、基金经理、保险公司、强积金受托人等受监管金融机构。《路线图》进一步要求具重要性的非上市金融机构在2028年前适用。施政报告则重申了大型公众责任实体的2028年节点。
一个过去容易被忽略的事实由此清晰:ESG合规不是上市公司专属。
非上市银行、持牌基金公司、保险公司、强积金计划,都在各自的监管线内。至于没有直接要求的中小企业,则通过客户、供应链与融资方被间接传导。
4. 香港的角色:连接内地与国际的可持续金融枢纽
“五年规划”对接国家"十五五",施政报告给出了两条具体线索:国家财政部于2026年首次在香港安排发行人民币绿色主权债券;港交所CoreClimate正深化与巴西、马来西亚、哈萨克斯坦的合作,试行跨境碳交易并累积案例。
这说明香港的定位不只是“国际标准的接受者”,更像一个双向通道:对内服务国家"双碳"目标与内地企业出海,对外提供与国际接轨的披露标准、绿色认证与碳交易服务。
对在香港经营、或通过香港融资的企业来说,实际含义是:香港的ESG规则会持续向国际标准靠拢,不会停留在最低要求。
G04 ESG大棋对香港企业的影响
第一,披露口径向ISSB统一。香港上市企业汇报依据是《ESG报告守则》,金融机构则是气候信息披露框架,非上市企业则更多依据GRI等国际指引,后续需要转向IFRS S1/S2的框架:治理、战略、风险管理、指标与目标。转换一次口径,意味着一轮信息、数据收集需进行调整。
第二,核证成为新环节。 可持续核证的监管制度目前仍在由会计及财务汇报局推动建立。因此2028年前的主要制约是企业可持续信息披露不是有没有,还需要确保信息质量——准确性、真实性。
第三,披露开始与融资挂钩。 施政报告提出绿色股票认证计划(敲重点),金管局将试点《香港可持续金融分类目录》的应用场景,港交所与香港品质保证局将探索跨境碳交易。这三件事指向同一个方向:企业的绿色属性将变成可认证、可运用、可交易的资产。披露由此从一项合规成本,变成融资与定价的输入项。
第四,投入资源进行应对。 企业需投入人力、时间等资源进行规则的应对,尤其是IFRS S1 / S2框架下风险及机遇的识别、评估及管理。然而在AI浪潮下下,有更多的工具支持以降低成本的投入,监管机构及专业咨询机构亦会提供专业的支持。
G05 小结
香港首份“五年计划”及2026年施政报告的发布,展示了ESG棋局的全貌,可持续金融生态圈正全速建立、稳固中。香港的ESG规则会持续向国际标准靠拢,不会停留在最低要求,并且适用的不仅是上市企业,银行、基金经理、保险公司等金融机构,还有非上市企业。总结是有三个确定性:
方向确定——与ISSB准则全面对齐,不另立一套标准。
时间确定——2025年已经开始,2026年进入强制,2028年为向ISSB对齐的目标年份(以2027年咨询结果为准)。
范围确定——从上市公司扩展到受监管金融机构,并通过传导机制覆盖中小企业。
因此,对企业的要求已经不是“要不要做”,而是“什么时候做到什么程度”。ESG不只是合规游戏,而是从风险与机遇评估为落脚点,融入到企业管理流程中。
知煦将继续深入分析“五年计划”及施政报告,后续将推出ESG规划对不同行业的影响,例如航运业。
如果您需要对ESG现状进行评估,欢迎在后台与我们联系。
您的支持,是我更新的最大动力!也请各位多多点赞和点击“在看”,或者私信告诉我您的想法。
资料来源
1. 《香港特別行政區經濟和社會發展第一個五年規劃(2026—2030年)》
2. 政府新闻稿:Government announces the First Five-Year Plan…(2026年9月16日)
3. 《行政長官2026年施政報告》
4. 政府新闻稿:Government launches roadmap on sustainability disclosure in Hong Kong(2024年12月10日)
5. 《香港可持續披露路線圖》
6. 政府新闻稿:Government issues vision statement on developing sustainability disclosure ecosystem in Hong Kong(2024年3月25日)
7. 香港交易所ESG Academy
8. 绿色和可持续金融跨机构督导小组:Markets & Regulation
9. 《基金經理操守準則》
10. 证监会通函21EC31
11. 保险业监管局GL21《企业风险管理指引》
12. 积金局通函(2021年11月26日/2025年2月24日)